
Риски кредита под залог недвижимости: что проверить до подписания договора
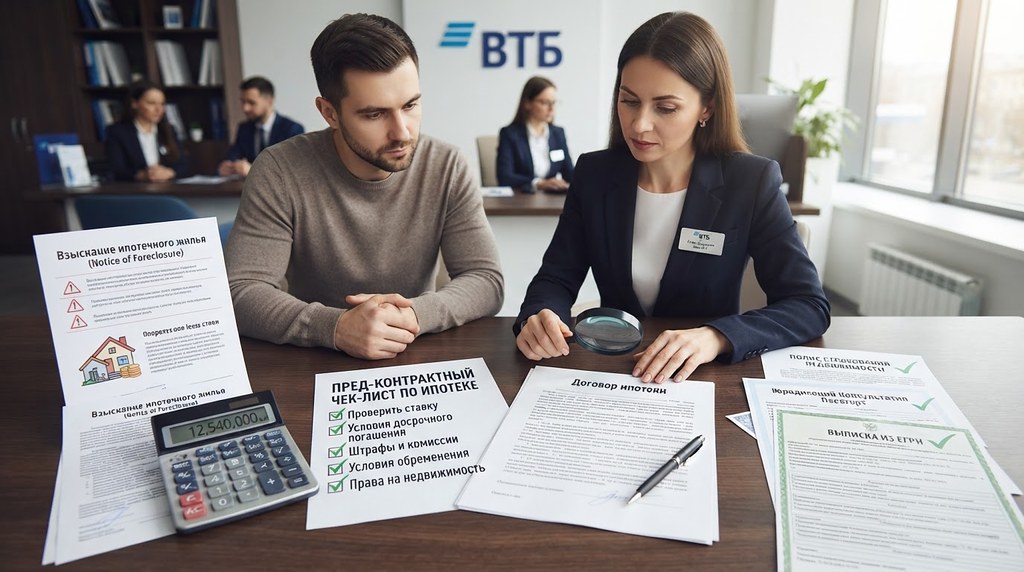
Кредит под залог квартиры или дома привлекает понятными плюсами: сумма больше, чем по обычному потребительскому кредиту, срок длиннее, ставка обычно ниже. Обратная сторона тоже понятна: если обязательства не будут исполнены, заемщик рискует жильем. Большая часть этого риска закладывается в момент подписания, когда договор читают бегло и доверяют устным обещаниям.
Все условия, от которых зависит безопасность сделки, записаны в документах: кто выдает деньги, сколько стоит кредит, что будет при просрочке, как оформлен залог. Общие условия и порядок оформления описаны на странице hifinance.ru/uslugi/kredit-pod-zalog/, а в этой статье разберем, какие пункты договора и какие обстоятельства стоит проверить до подписи.
Проверка разбита на пять блоков: кредитор, стоимость, условия на случай трудностей, залоговая часть и собственная платежеспособность.
Проверить кредитора
Кто вправе выдавать такие займы
С 1 ноября 2019 года микрофинансовым организациям запрещено выдавать гражданам потребительские займы под залог жилья или доли в нем. Исключение сделано только для МФО с государственным или муниципальным участием. Потребительский кредит под залог жилья выдают банки, кредитные потребительские кооперативы и ряд других организаций, которым это прямо разрешено законом.
Если деньги под залог квартиры предлагает организация, которая не входит в этот круг, это повод остановиться. Проверить статус кредитора можно в справочнике участников финансового рынка на сайте Банка России: там видно, есть ли у организации лицензия или она состоит в соответствующем реестре.
Какой договор вы подписываете
Кредит под залог оформляется двумя документами: кредитным договором и договором об ипотеке. Право собственности при этом остается у заемщика, в реестре недвижимости появляется запись об обременении. Тревожный сигнал – предложение подписать договор купли-продажи, дарения или выдать доверенность на распоряжение квартирой «для надежности». Такие документы переводят право собственности или право распоряжаться им на другое лицо, и вернуть жилье потом бывает трудно.
Проверить стоимость кредита
Полная стоимость кредита
В правом верхнем углу первой страницы договора закон требует разместить две рамки с полной стоимостью кредита: в процентах годовых и в рублях. Цифра в рублях показывает, сколько заемщик заплатит сверх суммы кредита с учетом процентов и обязательных платежей. Полная стоимость ограничена законом: она не может превышать среднерыночное значение, которое рассчитывает Банк России, более чем на треть. Сравнивать предложения удобнее по этим рамкам: рекламная ставка отражает не все платежи.
Ставка: фиксированная или меняющаяся
Ставка может быть фиксированной на весь срок или привязанной к внешнему показателю, тогда платеж будет меняться. Отдельно стоит найти условия, при которых банк повышает ставку: отказ от страхования жизни, непродление страховки, неподтверждение целевого использования. Каждое такое условие – потенциальный рост платежа.
Разовые расходы
К стоимости кредита добавляются расходы на оформление: оценка недвижимости, страховые полисы, услуги нотариуса, государственная пошлина за регистрацию. Их стоит собрать в один список и учесть при сравнении вариантов.
Проверить условия на случай трудностей
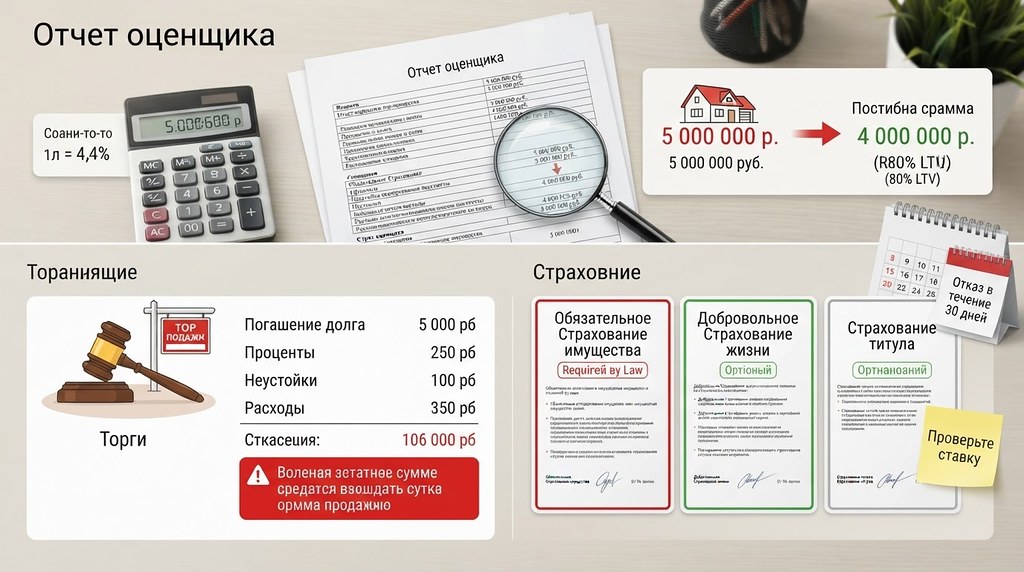
Эти пункты кажутся неактуальными в день подписания, но именно они определяют последствия, если доход снизится.
Неустойка за просрочку
Размер неустойки ограничен статьей 5 закона «О потребительском кредите (займе)»: не более 20% годовых, если на просроченную сумму продолжают начисляться проценты, и не более 0,1% в день, если проценты за период нарушения не начисляются. Условие, которое выходит за эти пределы, противоречит закону.
Порядок обращения взыскания
Обычно взыскание на заложенную недвижимость обращается через суд. Договор может предусматривать внесудебный порядок, и тогда процесс идет быстрее и с меньшими возможностями для заемщика оспорить требования. Этот пункт нужно найти и понимать заранее.
Передача долга другому кредитору
В таблице индивидуальных условий есть пункт об уступке прав требования третьим лицам. Если уступка разрешена, долг могут передать другой организации, в том числе коллекторскому агентству. Заемщик вправе заранее запретить уступку, если кредитор готов принять такое условие.
Досрочное погашение
Закон разрешает гасить кредит досрочно полностью или частично без комиссий, уведомив кредитора в срок, указанный в договоре. Стоит проверить, как оформляется уведомление и пересчитывается график: уменьшением платежа или срока.
Проверить залоговую часть
Оценка и сумма кредита
Кредитор выдает сумму, которая составляет часть оценочной стоимости недвижимости. Отчет оценщика стоит прочитать: заниженная оценка уменьшает доступную сумму, а завышенная не защищает заемщика. При продаже на торгах вырученные деньги идут на погашение долга, процентов, неустойки и расходов на взыскание, и итоговая сумма может оказаться ниже ожиданий.
Страхование
Страхование заложенной недвижимости от утраты и повреждения закон об ипотеке делает обязанностью залогодателя, если договор не устанавливает иное. Страхование жизни и титула обычно добровольное. От добровольной страховки, оформленной вместе с кредитом, можно отказаться в течение 30 календарных дней, но нужно заранее выяснить, изменится ли при этом ставка.
Ограничения для собственника
Договор об ипотеке может ограничивать сдачу в аренду, регистрацию новых жильцов, перепланировку. Если планы на недвижимость есть, их стоит сверить с договором до подписания и при необходимости обсудить с кредитором.
Проверить свою платежеспособность
Последний блок касается самого заемщика. Кредит под залог обычно берут на длинный срок, и за это время доход может измениться. Полезно посчитать, какую долю дохода займут платежи по всем кредитам, и проверить сценарий, при котором доход снизится на несколько месяцев. Если при таком сценарии платеж становится неподъемным, стоит уменьшить сумму или увеличить срок, понимая, что второй вариант увеличивает переплату.
При высокой долговой нагрузке, когда платежи превышают половину дохода, кредитор обязан письменно предупредить заемщика о риске неисполнения обязательств. Такое уведомление – повод еще раз пересмотреть параметры кредита.
Тревожные сигналы в одной таблице

|
Что проверить |
Где смотреть |
Тревожный сигнал |
|
Кредитор |
Справочник участников финансового рынка Банка России |
Нет в реестрах, МФО без государственного участия |
|
Тип документов |
Названия договоров |
Купля-продажа, дарение, доверенность вместо ипотеки |
|
Стоимость |
Рамки ПСК на первой странице |
Разница между рекламной ставкой и ПСК, скрытые услуги |
|
Ставка |
Индивидуальные условия |
Повышение ставки по многим поводам |
|
Неустойка |
Индивидуальные условия |
Размер выше пределов, установленных законом |
|
Взыскание |
Договор об ипотеке |
Внесудебный порядок без понимания последствий |
|
Уступка долга |
Пункт об уступке прав требования |
Разрешение передавать долг любым лицам |
Чек-лист перед подписанием
- Проверить кредитора в справочнике Банка России.
- Убедиться, что подписываете кредитный договор и договор об ипотеке, без купли-продажи, дарения и доверенностей.
- Взять проект договора домой и прочитать его без спешки.
- Найти полную стоимость кредита в рублях и сравнить ее с другими предложениями.
- Выписать все условия повышения ставки.
- Проверить размер неустойки и порядок обращения взыскания.
- Посмотреть пункт об уступке прав требования.
- Прочитать отчет об оценке и условия страхования.
- Посчитать платеж при временном снижении дохода.
Риски кредита под залог недвижимости во многом предсказуемы: все они отражены в договоре и в статусе кредитора. Проверка занимает несколько часов, а ее результат определяет, насколько безопасной будет сделка на годы вперед.
Если условия кажутся сложными или предложения сильно отличаются, стоит разобрать их со специалистом до подписания. Консультация помогает сравнить варианты и найти пункты, которые стоит обсудить с кредитором. Решение о выдаче кредита при этом остается за кредитором, и гарантировать одобрение не может никто.


